Service Header
非强制性中央公积金
Service Body
澳门特别行政区政府自2018年1月1日起实施第7/2017号法律《非强制性中央公积金制度》及第33/2017号行政法规《非强制性中央公积金制度补充规定》。设立非强制性中央公积金制度旨在加强澳门特别行政区居民的社会养老保障及对现行的社会保障制度作出补足。
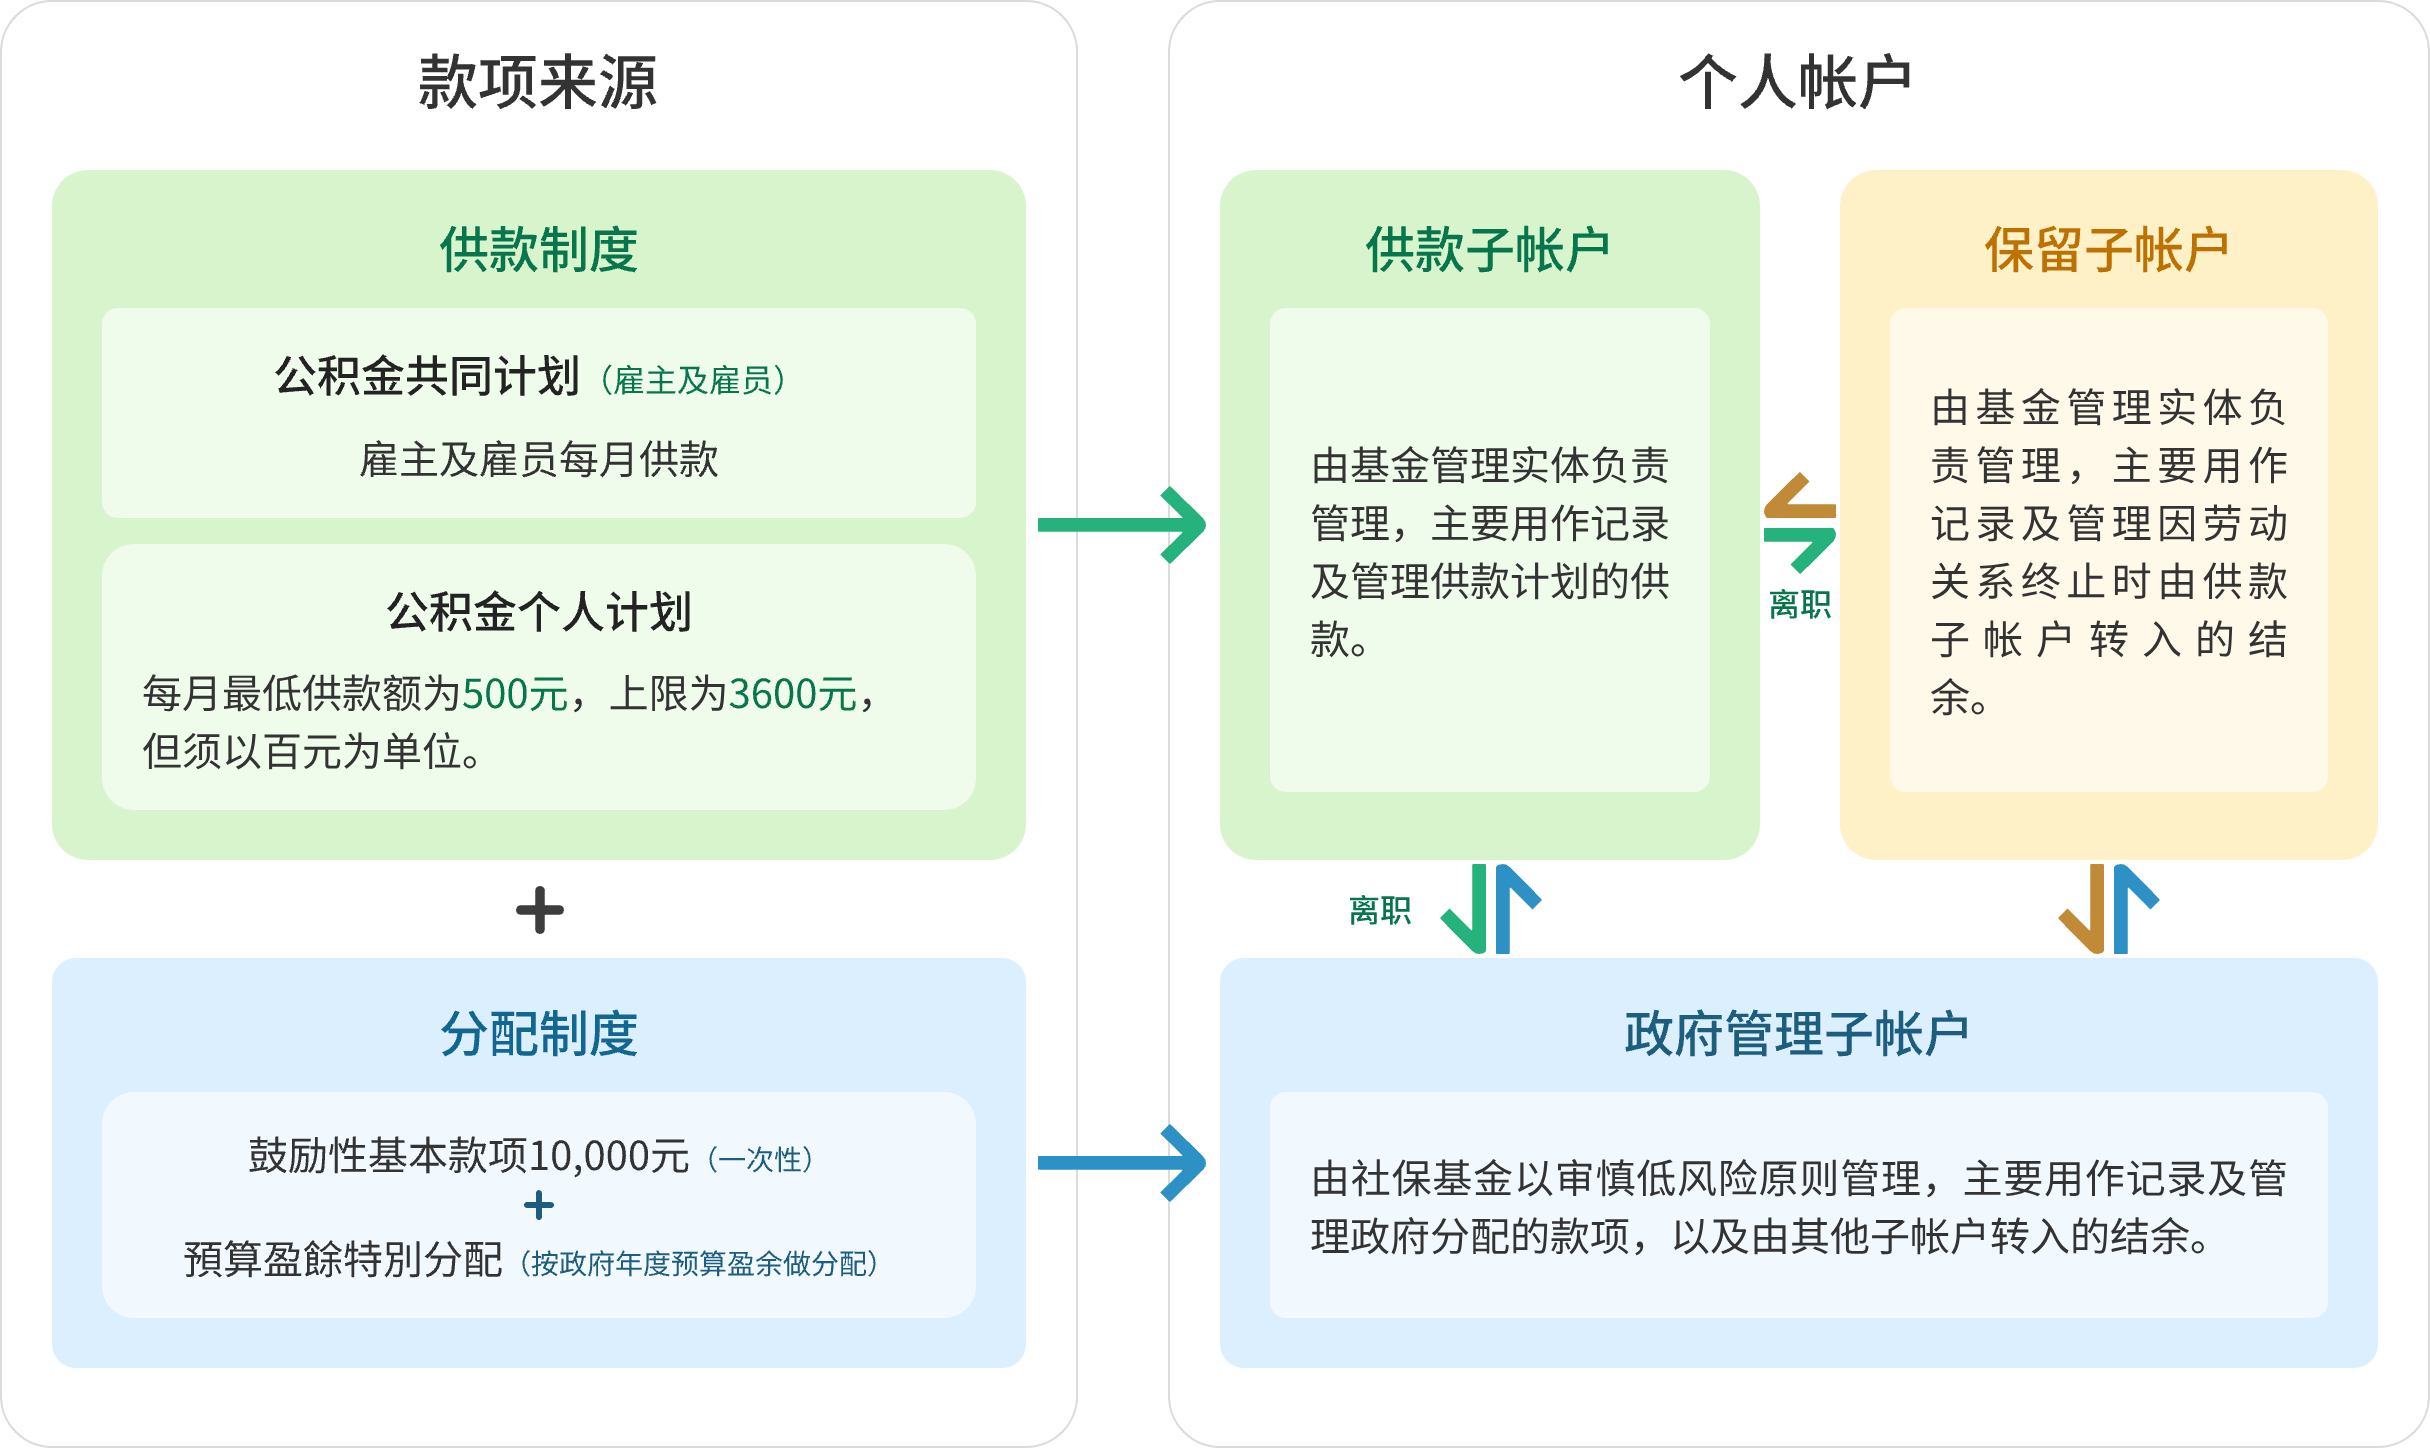
年满十八岁或未满十八岁但已经在社会保障制度登录的澳门居民可成为非强制性央积金个人帐户拥有人。个人帐户由三类子帐户构成,分别是政府管理子帐户、供款子帐户及保留子帐户。
政府管理子帐户
- 此帐户在对鼓励性基本款项进行登记时,由社会保障基金为澳门居民开立;
- 记录政府发放的款项,包括鼓励性基本款项及预算盈余特别分配;
- 记录款项于子帐户之间的转移;
- 每年只可申请转入及转出款项各一次。
供款子帐户
- 在缴纳首次供款前,由基金管理实体开立帐户;
- 用作缴纳自愿性供款;
- 记录款项于子帐户之间的转移;
(备注:根据非强制性中央公积金的供款制度分为“公积金个人计划”和“公积金共同计划”。)
保留子帐户
- 该帐户主要用作记录及管理因劳动关系终止时由供款子帐户转入的结余;
- 该帐户在取消供款子帐户时,由基金管理实体予以开立;
- 记录款项于子帐户之间的转移。
注意:
有关子帐户款项的转移规则如下:
- 政府管理子帐户的款项每年限转入和转出各一次。
- 央积金共同计划只有经雇主通知已终止相关劳动关系後方可转出。
设立与参与
- 个人计划的设立属非强制性,由个人意愿决定;
- 需年满18岁或未满18岁但已在社会保障制度登录的澳门特别行政区居民;
- 已参加公积金共同计划的雇员亦可同时参加公积金个人计划;
- 可在多个基金实体同时设立;
- 有意加入我司个人计划者可咨询银行渠道或代理人;
- 个人计划的设立步骤如下:
1
帐户拥有人
与基金管理实体签订设立公积金个人计划的相关文件。
- 可通过纸本或电子方式申请
2
基金管理实体
纸本申请
自收齐文件之日起计10个工作日内将设立公积金个人计划的相关文件转交社会保障基金
⏱ 10个工作日内
电子申请
自签订文件之日起计10个工作日内,在社会保障基金电子平台提交计划资料进行匹配
帐户拥有人亦需透过「一户通」提交计划资料
⏱ 10个工作日内
3
社会保障基金
- 自收齐文件或计划资料匹配成功之日起计60日内作出决定,并向帐户拥有人发出申请审批结果通知
4
基金管理实体
- 接获社保审批结果通知後,于缴纳首次供款前,为帐户拥有人开立供款子帐户
供款
- 每月最低供款金额为500澳门元,自定供款额须为100澳门元的整倍数调整,每月最高供款金额为3,600澳门元;
- 供款会于每月指定日期经自动转帐方式从参与者指定的银行帐户中扣除(我司指定银行:中国银行澳门分行、大丰银行、广发银行、华侨银行、国际银行、滙业银行);
- 每月自动转账扣除金额为上月的供款;
- 供款将记录在“供款子帐户”以作投资。
供款投资
- 由参与者选定基金管理实体,并自行分配供款投资选择。
设立与参与
- 由雇主自愿设立,雇员自愿参与,双方共同供款。
- 雇员为年满18岁或未满18岁但已于社会保障制度登录的澳门居民。
- 是个人帐户的拥有人且参与公积金共同计划不影响可设立公积金个人计划。
供款
- 以雇员当月的基本工资为计算基础,雇员及雇主的供款均是计算基础的5%。
- 供款上限和下限与现行的第5/2020 号法律《雇员的最低工资》自动挂鈎。
供款的投资分配
- 基金管理实体由雇主选择。雇主及雇员各自为自己的供款部分选择合适的退休基金及投放分配,但投放的分配比例应至少为5%或其整倍数。
- 当雇员的供款时间符合雇员取得雇主的全部供款权益时,该雇员将有权决定雇主供款部分的投资分配。雇主亦可由设立公积金共同计划起将其供款的投放权转移予相关雇员。
权益归属比率
- 根据供款时间,厘定雇员在劳动关系终止时所获得的雇主累算权益的百分比。
- 雇主可订定较以下更有利于雇员的供款时间计算及权益归属比率:
| 供款时间 | 权益归属比率 |
|---|---|
| 未满三年 | 0% |
| 三年至未满四年 | 30% |
| 四年至未满五年 | 40% |
| 五年至未满六年 | 50% |
| 六年至未满七年 | 60% |
| 七年至未满八年 | 70% |
| 八年至未满九年 | 80% |
| 九年至未满十年 | 90% |
| 十年或十年以上 | 100% |
具以下资格的帐户拥有人可向社会保障基金申请提取款项,基于不同的原因,可提取金额的上限亦有所不同。
| 申请提款的原因 | 个人帐户内的全部或部分结余 | 以分配制度累计金额上限(注2) |
|---|---|---|
| 已年满65岁 | ✓ | |
| 未满65岁但属以下情况: | ||
| 年满60岁且没有从事有报酬活动(注1) | ✓ | |
| 因本人的严重伤病而需负担庞大的医疗开支 | ✓ | |
| 基于其他人道或其他适当说明的理由 | ✓ | |
| 因配偶、任一亲等的直系血亲或姻亲的严重伤病而需负担庞大的医疗开支 | ✓ | |
| 正收取社会保障基金残疾金且已收取超过一年 | ✓ | |
| 正收取社会工作局的特别残疾津贴 | ✓ | |
(注1)申请经批准後,其後不得再以相同理由提取款项。
(注2)上限为历年获政府注入帐户的鼓励性基本款项及预算盈余特别分配的款项减去累计提取的款项。
注意事项
- 供款子帐户内雇主的供款结余需在劳动关系终止後方可申请提取;
- 帐户拥有人每年最多可提取款项两次。